
Krankenkasse in der Schweiz: der komplette Expat-Guide
Obligatorisch innert drei Monaten, identische Grundversicherung bei jeder Kasse, und Prämien, die sich zwischen den Kantonen um über CHF 200 pro Monat unterscheiden. Alles, was Sie brauchen, um Ihre Schweizer Krankenkasse 2026 richtig aufzusetzen - mit offiziellen BAG-Zahlen.
13 Min. Lesezeit
Zahlen mit Stand 2025/2026 - Quellen am Ende dieses Artikels.
So funktioniert das System
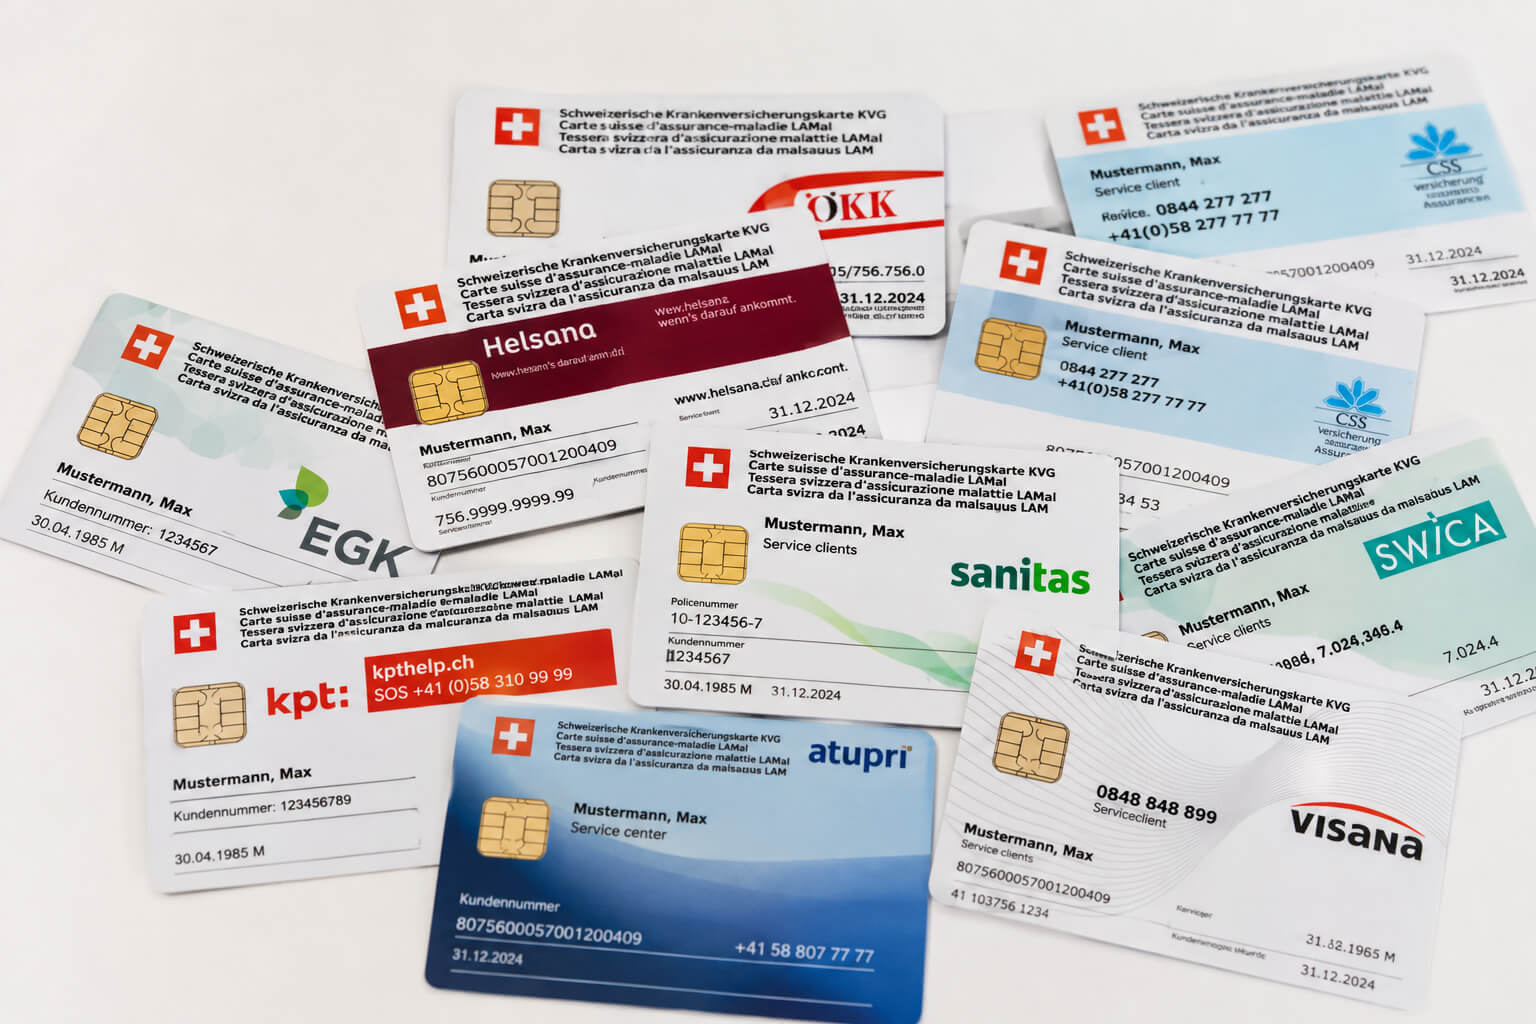
Die Schweizer Grundversicherung ist für alle Einwohnerinnen und Einwohner obligatorisch und wird von rund 40 konkurrierenden privaten Kassen angeboten - die Leistungen sind jedoch vom Bundesgesetz festgelegt und überall identisch.
Diese Kombination ist das Wichtigste, was Sie verstehen müssen. Weil der Leistungskatalog des KVG gesetzlich festgelegt ist, kann Ihnen keine Kasse eine bessere Grundversicherung anbieten - nur eine günstigere. Die Aufnahme ist garantiert, und Prämien dürfen weder nach Gesundheitszustand noch nach Einkommen oder Schadenhistorie berechnet werden. Die Kassen konkurrieren einzig über Preis, Service und Administration.
Als Neuankömmling haben Sie drei Monate ab der Anmeldung bei Ihrer Gemeinde Zeit, eine Grundversicherung abzuschliessen. Tun Sie es innerhalb dieser Frist, beginnt Ihr Schutz rückwirkend am Einreisedatum - das heisst auch, die Prämien werden rückwirkend fällig, Warten spart also nichts. Verpassen Sie die Frist, kann die kantonale Behörde Ihnen eine Kasse zuweisen, und ein Prämienzuschlag ist möglich (BAG, FAQ 2026).
Praktisch heisst das: Jedes Familienmitglied braucht eine eigene Police, auch Neugeborene und Kinder, und die Haushaltsrechnung ist die Summe der Einzelprämien - einen Familientarif gibt es nicht. Lesen Sie, was die Grundversicherung abdeckt, und arbeiten Sie in Ihren ersten Wochen unsere Checkliste zur Kassenwahl durch.
Was es 2026 kostet
Die Durchschnittsprämie 2026 über alle Versicherten liegt bei CHF 393.30 pro Monat - und Ihr Wohnort verändert diese Zahl um mehr als CHF 230.
| Durchschnittsprämie 2026 | Pro Monat | Hinweis |
|---|---|---|
| Alle Versicherten (Mittelwert) | CHF 393.30 | +4.4% gegenüber 2025 |
| Erwachsene 26+ | CHF 465.30 | +4.1% |
| Junge Erwachsene 19-25 | CHF 326.30 | Reduzierter Tarif |
| Kinder (0-18) | CHF 122.50 | +4.9% |
| Tessin (teuerster Kanton) | CHF 501.50 | Kantonaler Mittelwert |
| Genf | CHF 489.80 | Kantonaler Mittelwert |
| Appenzell Innerrhoden | CHF 270.70 | Kantonaler Mittelwert |
| Zug (günstigster Kanton) | CHF 264.50 | -14.7% |
Alle Zahlen sind offizielle Mittelwerte für 2026 (BAG/priminfo). Erwachsene ab 26 Jahren zahlen im Schnitt CHF 465.30, junge Erwachsene von 19-25 profitieren von einem reduzierten Tarif von CHF 326.30, und Kinder liegen im Schnitt bei CHF 122.50 - weshalb eine vierköpfige Familie regelmässig über CHF 1'100 pro Monat budgetiert.
Die kantonalen Unterschiede stellen fast jede andere verfügbare Ersparnis in den Schatten. Das Tessin mit CHF 501.50 und Genf mit CHF 489.80 liegen an der Spitze; Zug mit CHF 264.50 ist am günstigsten - begünstigt dadurch, dass der Kanton vorübergehend 99% der stationären Kosten übernimmt, was die Prämien dort um 14.7% senkte. Appenzell Innerrhoden folgt mit CHF 270.70.
2026 ist das dritte Jahr mit steigenden Prämien in Folge, nach rund +6% im Jahr 2025 und +8.7% im Jahr 2024. Betrachten Sie steigende Prämien als strukturell statt als Ausnahme - und verankern Sie den jährlichen Vergleich fix in Ihrem Kalender, statt auf jede Ankündigung zu reagieren.
Franchise und Kostenbeteiligung
Die Franchise ist der jährliche Betrag, den Sie selbst bezahlen, bevor die Kasse mitzahlt - sie klug zu wählen ist der grösste Hebel innerhalb einer einzelnen Police.
Erwachsene wählen eine Franchise zwischen CHF 300 und CHF 2'500; bei Kindern reicht die Spanne von CHF 0 bis CHF 600. Ist die Franchise aufgebraucht, zahlen Sie weiterhin einen Selbstbehalt von 10% auf weitere Behandlungen, gedeckelt bei CHF 700 pro Jahr für Erwachsene und CHF 350 für Kinder, plus einen Spitalbeitrag von CHF 15 pro Tag stationären Aufenthalts (BAG).
Die Rechnung ist einfach. Eine hohe Franchise bedeutet eine tiefere Prämie: Ein gesunder Erwachsener, der ein- bis zweimal pro Jahr zum Arzt geht, fährt mit CHF 2'500 meist besser. Wer in laufender Behandlung ist, regelmässig Medikamente braucht oder eine Operation plant, gewinnt fast immer mit CHF 300 - die Franchise wird ohnehin erreicht, und die tiefere Prämie gleicht das nie aus.
Eine Reform sollten Sie im Auge behalten: Das Parlament will die Mindestfranchise auf CHF 400 erhöhen, mit automatischer Anpassung an das Kostenwachstum. Stand März 2026 war sie noch in der Vernehmlassung, realistisch wirksam frühestens um 2028, Kinder wären ausgenommen (Bundesrat). Unser Guide zur Wahl der Franchise rechnet den Break-even für Ihre eigene Nutzung durch.
Versicherungsmodelle: der einfache Rabatt
Eine feste erste Anlaufstelle für medizinische Fragen senkt Ihre Prämie um einen zweistelligen Prozentsatz - ohne eine einzige gesetzliche Leistung zu verändern.
Das Standardmodell bietet freie Arztwahl und ist am teuersten. Daneben sind drei Alternativen verbreitet. Das Hausarztmodell - Sie kontaktieren immer zuerst Ihren Hausarzt - spart typischerweise rund 10-20%. Ein HMO-Modell, bei dem Sie eine bestimmte Gruppenpraxis nutzen, spart etwa 15-25%. Ein Telmed-Modell, bei dem Sie vor jeder Konsultation eine medizinische Hotline anrufen, spart etwa 15-20% (marktübliche Spannen, indikativ).
In allen Modellen bleibt der gesetzliche Leistungskatalog unverändert: Sie erhalten dieselben Behandlungen, dieselben Medikamente und denselben Spitalschutz. Was Sie aufgeben, ist die Freiheit, direkt in jede Spezialistenpraxis zu gehen - und in Notfällen sowie meist für Gynäkologie und Augenheilkunde gilt selbst diese Einschränkung nicht.
Für die meisten Neuankömmlinge ist ein Hausarzt- oder Telmed-Modell die schmerzloseste verfügbare Ersparnis. Kombiniert mit einer gut gewählten Franchise nimmt es einer Erwachsenenprämie regelmässig CHF 100 pro Monat ab. Lesen Sie, wie die Grundversicherung und ihre Modelle funktionieren.
Wechseln und sparen
Weil die Grundleistungen von Gesetzes wegen identisch sind, ist der Kassenwechsel reine Preisarbitrage - und die entscheidende Frist ist der 30. November.
Ihre Kündigung muss bis am 30. November bei der Kasse eintreffen, damit der Wechsel per 1. Januar wirksam wird. «Eintreffen», nicht «Poststempel» - senden Sie sie früh und bewahren Sie einen Nachweis auf. Es gibt auch einen Weg unter dem Jahr: Wer im Standardmodell mit der Franchise von CHF 300 versichert ist, kann bis Ende März auf den 30. Juni kündigen (ch.ch).
Keine Kasse darf Ihnen die Grundversicherung verweigern, und keine darf dafür nach Ihrer Gesundheit fragen - ein Wechsel birgt also kein Risiko. Kündigen Sie die alte Police aber nie, bevor die neue Kasse die Aufnahme schriftlich bestätigt hat, und nie mit offenen Prämien - ausstehende Prämien blockieren den Wechsel.
Eine Leistung, die Expats regelmässig verpassen: Rund 27% der Bevölkerung erhalten kantonale Prämienverbilligung, im Schnitt etwa CHF 2'080 pro Jahr (BAG-Statistik, indikativ). Die Berechtigung hängt vom Einkommen ab und ist kantonal geregelt - in mehreren Kantonen müssen Sie sie aktiv beantragen. Prüfen Sie Ihren Kanton - Familien mit einem Einkommen sind oft berechtigt, ohne es zu wissen.
Rechnen Sie mit unserem Prämienvergleich und folgen Sie den Schritten in Kasse wechseln.
Zusatzversicherung (VVG)
Zusatzversicherungen sind freiwillig, unterstehen dem privaten Vertragsrecht und folgen völlig anderen Regeln als die Grundversicherung.
Typische Ergänzungen sind halbprivate oder private Spitalzimmer mit freier Arztwahl, Zahnbehandlungen, Brillen und Kontaktlinsen, Komplementärmedizin sowie weltweiter Reise- oder Notfallschutz. Das sind die Bereiche, die der gesetzliche Katalog nicht oder nur teilweise abdeckt.
Der entscheidende Unterschied: Anders als bei der Grundversicherung dürfen Zusatzversicherer Gesundheitsfragen stellen, Vorerkrankungen ausschliessen oder Sie ganz ablehnen (BAG). Anträge werden geprüft. Damit wird das Timing zum echten Faktor - stellen Sie den Antrag, solange Sie gesund und jung sind, denn derselbe Antrag nach einer Diagnose kann mit Ausschlüssen oder einer Ablehnung zurückkommen.
Halten Sie Grund- und Zusatzversicherung vertraglich trennbar, idealerweise bei verschiedenen Kassen oder zumindest als unabhängige Verträge. Sonst wird die Zusatzpolice zum emotionalen Anker, der Sie am freien Wechsel der Grundversicherung hindert - und genau dort liegen die jährlichen Ersparnisse. Unser Guide zur Zusatzversicherung zeigt, welche Ergänzungen ihre Prämie wert sind.
Was sich ändert
Die grösste Strukturreform seit Jahrzehnten ist bereits beschlossen - und sie greift ab 2028.
Im November 2024 hat das Schweizer Stimmvolk EFAS angenommen, die einheitliche Finanzierung der Gesundheitsleistungen. Ab dem 1. Januar 2028 werden ambulante und stationäre Behandlungen nach demselben Schlüssel finanziert, wobei die Kantone mindestens 26.9% beitragen; die Langzeitpflege folgt 2032 (GDK). Ziel ist es, den finanziellen Anreiz zu beseitigen, der heute teure stationäre Behandlungen gegenüber günstigeren ambulanten bevorzugt.
Daneben steht die oben beschriebene Reform der Mindestfranchise an - CHF 400 mit automatischer Indexierung, Stand März 2026 noch in der Vernehmlassung, Kinder ausgenommen. Keine der beiden Reformen ändert, was Sie dieses Jahr tun müssen, aber beide bestätigen die Richtung: mehr Kostenbeteiligung auf Seite der Versicherten und anhaltender Druck auf die Prämien.
Die praktische Lehre hat sich seit zwanzig Jahren nicht geändert. Die Grundleistungen sind identisch - vergleichen Sie also jeden Herbst, wählen Sie Franchise und Modell passend zu Ihrer tatsächlichen Nutzung, prüfen Sie Ihren Anspruch auf Prämienverbilligung und schliessen Sie Zusatzversicherungen ab, solange Sie gesund sind. Die Regeln ändern sich laufend; die Disziplin nicht.
Häufige Fragen zur Schweizer Krankenkasse
Ist die Krankenversicherung in der Schweiz obligatorisch?
Wie viel kostet die Schweizer Krankenkasse 2026?
Welcher Kanton hat die günstigsten Prämien?
Welche Franchise soll ich wählen?
Wann kann ich die Kasse wechseln?
Lohnt sich eine Zusatzversicherung?
Quellen
- BAG - Medienmitteilung Krankenkassenprämien 2026
- priminfo.admin.ch - offizielle Prämiendatenbank
- BAG - Kostenbeteiligung für Personen mit Wohnsitz in der Schweiz
- BAG - FAQ zum Versicherungsabschluss (2026)
- ch.ch - Krankenkasse wechseln und kündigen
- Bundesrat - Vernehmlassung zur Mindestfranchise
- GDK - einheitliche Finanzierung der Gesundheitsleistungen (EFAS)
- BAG - Zusatzversicherungen
Als indikativ gekennzeichnete Zahlen sind Schätzungen und stellen keine formelle Versicherungs- oder Steuerberatung dar.
Möchten Sie Ihre Haushaltsprämie prüfen lassen?
30 Minuten mit einem unabhängigen Hello-Expats-Berater - unverbindlich und kostenlos.