
Cassa malati in Svizzera: la guida completa per expat
Obbligatoria entro tre mesi, copertura di base identica presso ogni cassa e premi che variano di oltre CHF 200 al mese tra i cantoni. Tutto ciò che serve per impostare correttamente la Sua cassa malati svizzera nel 2026 - con dati ufficiali UFSP.
13 min di lettura
Dati aggiornati al 2025/2026 - fonti alla fine di questo articolo.
Come funziona il sistema
L'assicurazione di base svizzera è obbligatoria per ogni residente ed è offerta da circa 40 casse private in concorrenza tra loro - ma le prestazioni sono fissate dalla legge federale e identiche ovunque.
Questa combinazione è la cosa più importante da capire. Poiché il catalogo delle prestazioni LAMal è stabilito per legge, nessuna cassa può offrirLe un'assicurazione di base migliore - solo una più economica. L'ammissione è garantita e i premi non possono dipendere dal Suo stato di salute, dal reddito o dai sinistri passati. Le casse competono solo su prezzo, servizio e amministrazione.
Come nuovo arrivato ha tre mesi dalla registrazione presso il Suo comune per stipulare l'assicurazione di base. Se lo fa entro questo termine, la copertura decorre retroattivamente dalla data di arrivo - il che significa che anche i premi sono dovuti retroattivamente: aspettare non fa risparmiare nulla. Se supera il termine, l'autorità cantonale può assegnarLa a una cassa, ed è possibile un supplemento di premio (UFSP, FAQ 2026).
In pratica: ogni membro della famiglia ha bisogno di una propria polizza, neonati e bambini compresi, e la spesa del nucleo familiare è la somma dei premi individuali - non esiste una tariffa famiglia. Legga cosa copre l'assicurazione di base e segua nelle prime settimane la nostra checklist per scegliere la cassa malati.
Quanto costa nel 2026
Il premio medio 2026 su tutti gli assicurati è di CHF 393.30 al mese - e il luogo in cui vive cambia questa cifra di oltre CHF 230.
| Premio medio 2026 | Al mese | Nota |
|---|---|---|
| Tutti gli assicurati (media) | CHF 393.30 | +4.4% sul 2025 |
| Adulti 26+ | CHF 465.30 | +4.1% |
| Giovani adulti 19-25 | CHF 326.30 | Tariffa ridotta |
| Bambini (0-18) | CHF 122.50 | +4.9% |
| Ticino (cantone più caro) | CHF 501.50 | Media cantonale |
| Ginevra | CHF 489.80 | Media cantonale |
| Appenzello Interno | CHF 270.70 | Media cantonale |
| Zugo (cantone più economico) | CHF 264.50 | -14.7% |
Tutte le cifre sono medie ufficiali per il 2026 (UFSP/priminfo). Gli adulti dai 26 anni pagano in media CHF 465.30, i giovani adulti di 19-25 anni beneficiano di una tariffa ridotta di CHF 326.30 e i bambini si attestano in media a CHF 122.50 - motivo per cui una famiglia di quattro persone mette regolarmente a budget oltre CHF 1'100 al mese.
La variazione cantonale surclassa quasi ogni altro risparmio a Sua disposizione. Il Ticino con CHF 501.50 e Ginevra con CHF 489.80 sono in testa; Zugo con CHF 264.50 è il più economico, aiutato dal fatto che il cantone copre temporaneamente il 99% dei costi stazionari, il che ha fatto scendere i premi del 14.7%. Segue Appenzello Interno con CHF 270.70.
Il 2026 è il terzo anno consecutivo di aumenti, dopo circa +6% nel 2025 e +8.7% nel 2024. Consideri i premi in crescita un fenomeno strutturale, non un'eccezione, e fissi il confronto annuale nel Suo calendario invece di reagire a ogni annuncio.
Franchigia e partecipazione ai costi
La franchigia è l'importo annuo che paga di tasca propria prima che la cassa contribuisca - sceglierla bene è la leva più grande all'interno di una singola polizza.
Gli adulti scelgono una franchigia tra CHF 300 e CHF 2'500; per i bambini la fascia va da CHF 0 a CHF 600. Esaurita la franchigia, paga comunque un' aliquota del 10% sulle cure successive, con un tetto di CHF 700 all'anno per gli adulti e CHF 350 per i bambini, oltre a un contributo ospedaliero di CHF 15 per giorno di degenza (UFSP).
Il calcolo è semplice. Una franchigia alta significa un premio più basso: un adulto sano che va dal medico una o due volte l'anno di solito conviene con CHF 2'500. Chi segue cure continuative, assume farmaci regolarmente o ha un'operazione in programma vince quasi sempre con CHF 300, perché raggiungerà comunque la franchigia e il premio più basso non compensa mai.
Una riforma da tenere d'occhio: il Parlamento intende alzare la franchigia minima a CHF 400, con indicizzazione automatica alla crescita dei costi. A marzo 2026 era ancora in consultazione, l'effetto realistico più vicino è attorno al 2028 e i bambini sarebbero esclusi (Consiglio federale). La nostra guida alla scelta della franchigia calcola il punto di pareggio per il Suo utilizzo effettivo.
Modelli assicurativi: lo sconto facile
Concordare un primo punto di contatto per le cure mediche riduce il premio di una percentuale a due cifre, senza cambiare una sola prestazione legale.
Il modello standard offre libera scelta del medico ed è il più caro. Da lì, tre alternative sono diffuse. Il modello medico di famiglia - contatta sempre prima il Suo medico di famiglia - fa risparmiare in genere il 10-20% circa. Un modello HMO, in cui si rivolge a uno studio di gruppo designato, fa risparmiare circa il 15-25%. Un modello Telmed, in cui chiama una hotline medica prima di ogni consultazione, fa risparmiare circa il 15-20% (fasce osservate sul mercato, indicative).
In tutti i modelli il catalogo legale delle prestazioni resta invariato: riceve le stesse cure, gli stessi farmaci e la stessa copertura ospedaliera. Ciò a cui rinuncia è la libertà di presentarsi direttamente da qualsiasi specialista - e nelle emergenze, e di norma per ginecologia e oftalmologia, nemmeno questa restrizione si applica.
Per la maggior parte dei nuovi arrivati un modello medico di famiglia o Telmed è il risparmio meno doloroso disponibile. Combinato con una franchigia ben scelta, toglie regolarmente CHF 100 al mese dal premio di un adulto. Veda come funzionano l'assicurazione di base e i suoi modelli.
Cambiare e risparmiare
Poiché le prestazioni di base sono identiche per legge, cambiare cassa è puro arbitraggio di prezzo - e la scadenza che conta è il 30 novembre.
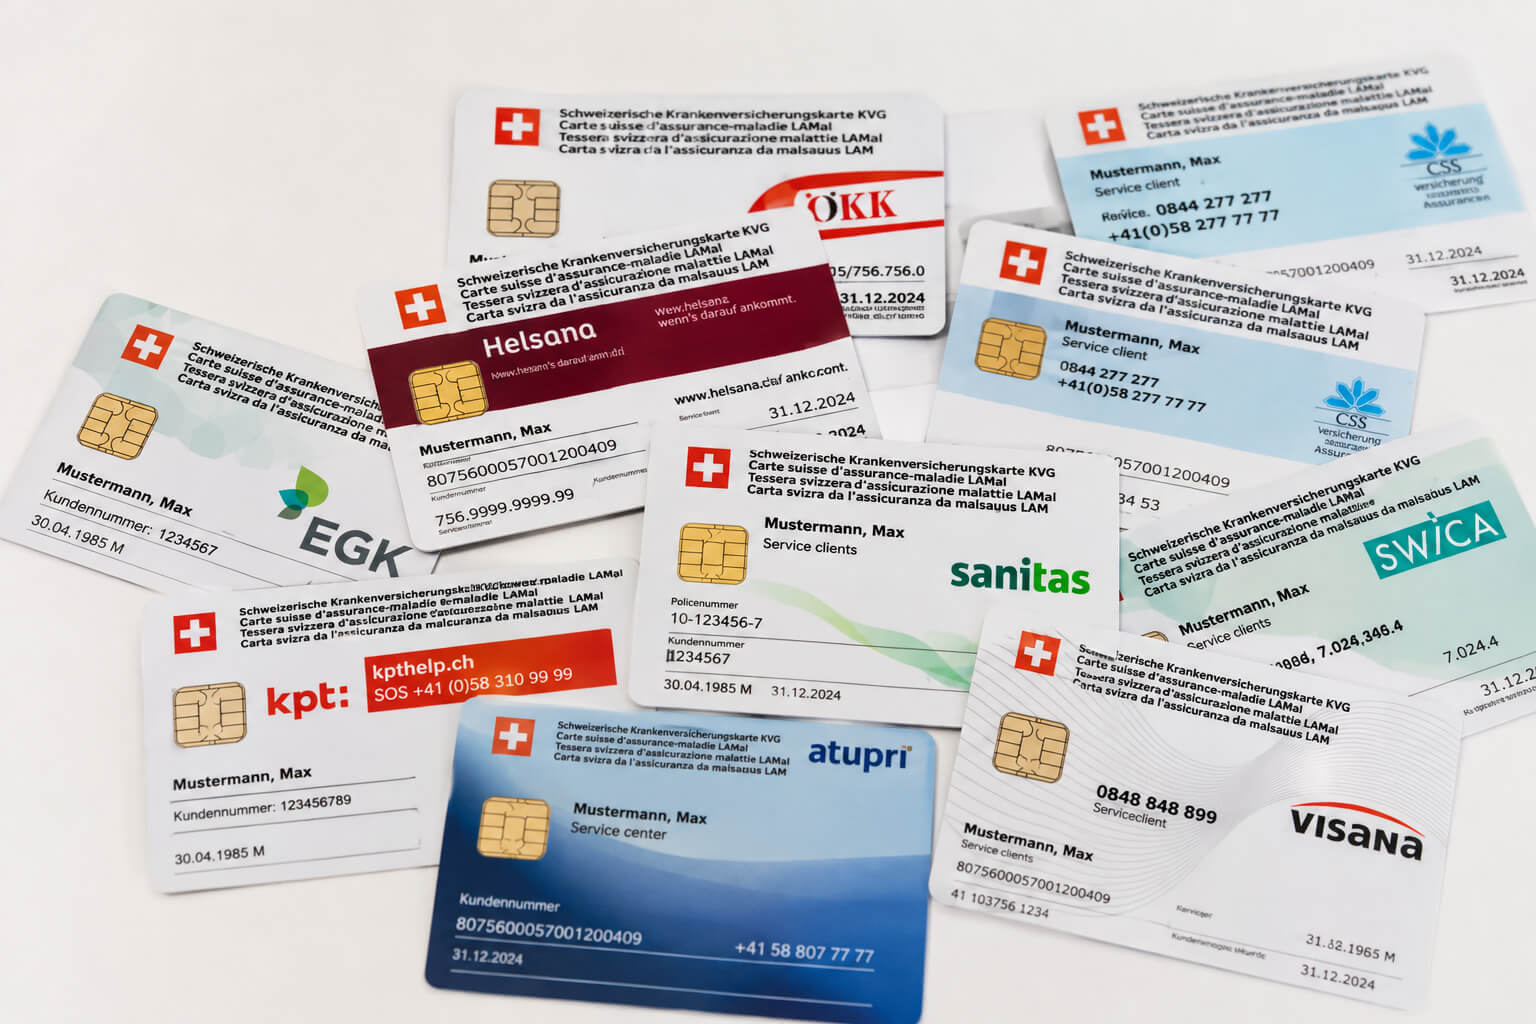
La Sua disdetta deve arrivare alla cassa entro il 30 novembre perché il cambio sia effettivo al 1° gennaio. «Arrivare», non «essere spedita» - la invii per tempo e conservi una prova. Esiste anche una via a metà anno: chi ha il modello standard con franchigia CHF 300 può disdire entro fine marzo per il 30 giugno (ch.ch).
Nessuna cassa può rifiutarLe l'assicurazione di base e nessuna può farLe domande sulla salute per stipularla: cambiare non comporta quindi alcun rischio. Non disdica mai la vecchia polizza prima che la nuova cassa abbia confermato per iscritto l'ammissione, e mai con premi in sospeso - i premi non pagati bloccano il cambio.
Un beneficio che gli expat perdono regolarmente: circa il 27% dei residenti riceve una riduzione cantonale dei premi, in media circa CHF 2'080 all'anno (statistiche UFSP, indicative). Il diritto dipende dal reddito ed è regolato per cantone - e in diversi cantoni va richiesto attivamente anziché essere valutato d'ufficio. Verifichi il Suo - le famiglie monoreddito ne hanno spesso diritto senza saperlo.
Faccia i conti con il nostro confronto dei premi e segua i passi in cambiare cassa.
Assicurazione complementare (LCA)
Le coperture complementari sono facoltative, rientrano nel diritto contrattuale privato e seguono regole completamente diverse dall'assicurazione di base.
Aggiunte tipiche sono la camera semi-privata o privata in ospedale con libera scelta del medico, le cure dentarie, occhiali e lenti a contatto, la medicina complementare e la copertura mondiale per viaggi o emergenze. Sono gli ambiti che il catalogo legale non include o copre solo in parte.
La differenza cruciale: a differenza dell'assicurazione di base, gli assicuratori complementari possono porre domande sulla salute, escludere patologie preesistenti o rifiutarLa del tutto (UFSP). Le richieste passano da una valutazione del rischio. Il momento giusto conta quindi davvero - presenti la richiesta finché è giovane e in salute, perché la stessa richiesta dopo una diagnosi può tornare con esclusioni o un rifiuto.
Tenga la copertura di base e quella complementare contrattualmente separabili, idealmente presso casse diverse o almeno come contratti indipendenti. Altrimenti la polizza complementare diventa un'ancora emotiva che Le impedisce di cambiare liberamente l'assicurazione di base - ed è proprio lì che stanno i risparmi annui. La nostra guida alle assicurazioni complementari mostra quali aggiunte valgono il loro premio.
Cosa sta cambiando
La più grande riforma strutturale da decenni è già stata approvata - e inizia a incidere dal 2028.
Nel novembre 2024 il popolo svizzero ha accettato EFAS, il finanziamento uniforme delle prestazioni sanitarie. Dal 1° gennaio 2028 le cure ambulatoriali e stazionarie saranno finanziate secondo la stessa chiave, con i cantoni che contribuiscono almeno per il 26.9%; le cure di lunga durata seguiranno nel 2032 (CDS). L'obiettivo è eliminare l'incentivo finanziario che oggi favorisce le costose cure stazionarie rispetto a quelle ambulatoriali più economiche.
Accanto a questa c'è la riforma della franchigia minima descritta sopra - CHF 400 con indicizzazione automatica, a marzo 2026 ancora in consultazione, bambini esclusi. Nessuna delle due riforme cambia ciò che deve fare quest'anno, ma entrambe confermano la direzione: più partecipazione ai costi per gli assicurati e pressione continua sui premi.
La lezione pratica non è cambiata in vent'anni. Le prestazioni di base sono identiche: confronti quindi ogni autunno, scelga franchigia e modello in base al Suo utilizzo reale, verifichi se ha diritto a una riduzione dei premi e stipuli le complementari finché è in salute. Le regole continuano a muoversi; la disciplina no.
Domande frequenti sulla cassa malati svizzera
L'assicurazione malattia è obbligatoria in Svizzera?
Quanto costa la cassa malati svizzera nel 2026?
Quale cantone ha i premi più bassi?
Quale franchigia dovrei scegliere?
Quando posso cambiare cassa?
Vale la pena stipulare una complementare?
Fonti
- UFSP - comunicato sui premi dell'assicurazione malattia 2026
- priminfo.admin.ch - banca dati ufficiale dei premi
- UFSP - partecipazione ai costi per le persone residenti in Svizzera
- UFSP - FAQ sulla stipula dell'assicurazione (2026)
- ch.ch - cambiare e disdire la cassa malati
- Consiglio federale - consultazione sulla franchigia minima
- CDS - finanziamento uniforme delle prestazioni sanitarie (EFAS)
- UFSP - assicurazioni complementari
Le cifre indicate come indicative sono stime e non costituiscono una consulenza assicurativa o fiscale formale.
Vuole far verificare il premio della Sua famiglia?
30 minuti con un consulente indipendente di Hello Expats - senza impegno, senza costi.