
L'assurance maladie en Suisse : le guide complet pour expatriés
Obligatoire dans les trois mois, couverture de base identique chez chaque assureur, et des primes qui varient de plus de CHF 200 par mois selon les cantons. Tout ce qu'il faut pour bien mettre en place votre assurance maladie suisse en 2026 - avec les chiffres officiels de l'OFSP.
13 min de lecture
Chiffres à jour 2025/2026 - sources à la fin de cet article.
Comment fonctionne le système
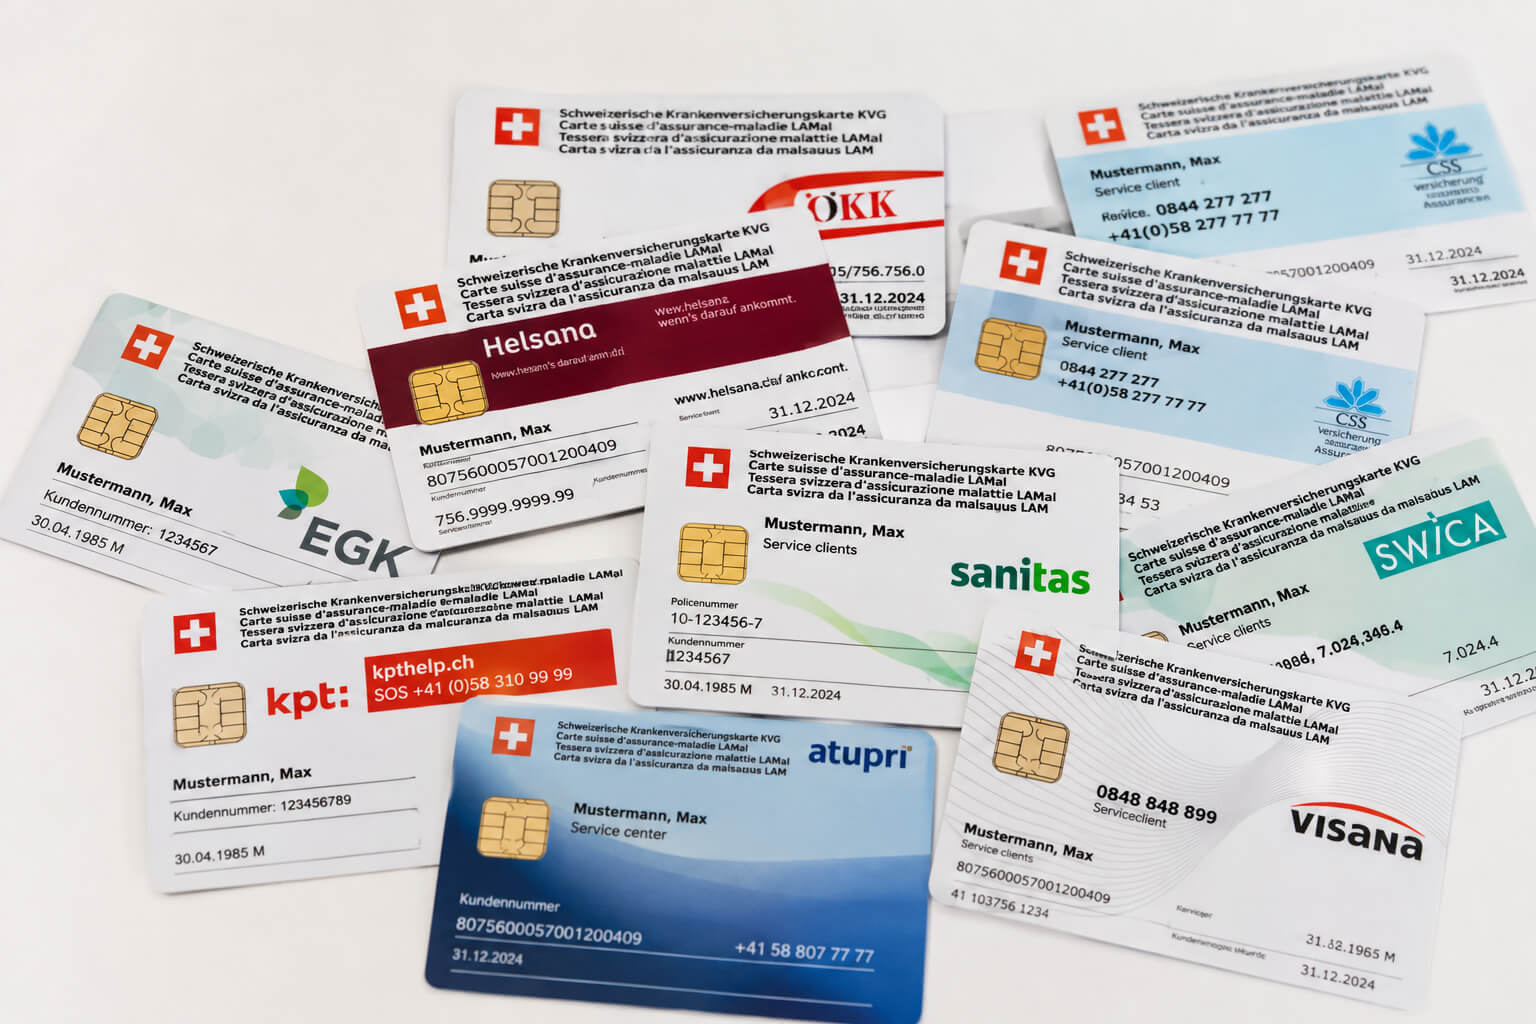
L'assurance de base suisse est obligatoire pour chaque résident et proposée par une quarantaine d'assureurs privés en concurrence - mais les prestations vendues sont fixées par la loi fédérale et identiques partout.
Cette combinaison est la chose la plus importante à comprendre. Comme le catalogue de prestations LAMal est fixé par la loi, aucun assureur ne peut vous offrir une meilleure assurance de base - seulement une moins chère. L'admission est garantie, et les primes ne peuvent dépendre ni de votre état de santé, ni de votre revenu, ni de votre historique de sinistres. Les assureurs ne se font concurrence que sur le prix, le service et l'administration.
En tant que nouvel arrivant, vous avez trois mois à compter de votre enregistrement auprès de votre commune pour conclure l'assurance de base. Faites-le dans ce délai et votre couverture démarre rétroactivement à la date d'arrivée - ce qui signifie que les primes sont dues rétroactivement aussi : attendre ne fait rien économiser. Si vous manquez le délai, l'autorité cantonale peut vous attribuer un assureur, et un supplément de prime est possible (OFSP, FAQ 2026).
Concrètement : chaque membre de la famille a besoin de sa propre police, nouveau-nés et enfants compris, et la facture du ménage est la somme des primes individuelles - il n'existe pas de tarif famille. Lisez ce que couvre l'assurance de base et parcourez notre check-list pour choisir son assurance maladie dans vos premières semaines.
Ce que ça coûte en 2026
La prime moyenne 2026, tous assurés confondus, est de CHF 393.30 par mois - et votre lieu de résidence fait varier ce chiffre de plus de CHF 230.
| Prime moyenne 2026 | Par mois | Remarque |
|---|---|---|
| Tous les assurés (moyenne) | CHF 393.30 | +4.4% par rapport à 2025 |
| Adultes 26+ | CHF 465.30 | +4.1% |
| Jeunes adultes 19-25 | CHF 326.30 | Tarif réduit |
| Enfants (0-18) | CHF 122.50 | +4.9% |
| Tessin (canton le plus cher) | CHF 501.50 | Moyenne cantonale |
| Genève | CHF 489.80 | Moyenne cantonale |
| Appenzell Rhodes-Intérieures | CHF 270.70 | Moyenne cantonale |
| Zoug (canton le moins cher) | CHF 264.50 | -14.7% |
Tous les chiffres sont des moyennes officielles pour 2026 (OFSP/priminfo). Les adultes dès 26 ans paient en moyenne CHF 465.30, les jeunes adultes de 19-25 ans bénéficient d'un tarif réduit à CHF 326.30, et les enfants se situent en moyenne à CHF 122.50 - raison pour laquelle une famille de quatre personnes budgète régulièrement plus de CHF 1'100 par mois.
Les écarts cantonaux éclipsent presque toutes les autres économies à votre portée. Le Tessin à CHF 501.50 et Genève à CHF 489.80 occupent le haut du classement ; Zoug à CHF 264.50 est le moins cher, aidé par le fait que le canton prend temporairement en charge 99% des coûts stationnaires, ce qui y a fait baisser les primes de 14.7%. Appenzell Rhodes-Intérieures suit à CHF 270.70.
2026 est la troisième année consécutive de hausse, après environ +6% en 2025 et +8.7% en 2024. Considérez la hausse des primes comme structurelle plutôt qu'exceptionnelle, et inscrivez la comparaison annuelle dans votre calendrier au lieu de réagir à chaque annonce.
Franchise et participation aux coûts
La franchise est le montant annuel que vous payez vous-même avant que l'assureur ne contribue - bien la choisir est le plus grand levier au sein d'une même police.
Les adultes choisissent une franchise entre CHF 300 et CHF 2'500 ; pour les enfants, la fourchette va de CHF 0 à CHF 600. Une fois la franchise épuisée, vous payez encore une quote-part de 10% sur les traitements suivants, plafonnée à CHF 700 par an pour les adultes et CHF 350 pour les enfants, plus une contribution hospitalière de CHF 15 par jour de séjour stationnaire (OFSP).
Le calcul est simple. Une franchise élevée achète une prime plus basse : un adulte en bonne santé qui consulte une à deux fois par an s'en sort généralement mieux avec CHF 2'500. Une personne en traitement continu, sous médication régulière ou avec une opération planifiée gagne presque toujours avec CHF 300, car elle atteindra de toute façon la franchise et la prime plus basse ne compense jamais.
Une réforme à garder à l'œil : le Parlement veut relever la franchise minimale à CHF 400, avec indexation automatique sur la croissance des coûts. Elle était encore en consultation en mars 2026, l'effet réaliste le plus proche se situe vers 2028, et les enfants seraient exemptés (Conseil fédéral). Notre guide sur le choix de la franchise calcule le point d'équilibre pour votre propre usage.
Modèles de soins : le rabais facile
Convenir d'un premier point de contact pour les soins médicaux réduit votre prime d'un pourcentage à deux chiffres, sans changer une seule prestation légale.
Le modèle standard vous laisse le libre choix du médecin et est le plus cher. À partir de là, trois alternatives sont courantes. Le modèle médecin de famille - vous contactez toujours d'abord votre généraliste - fait économiser typiquement 10-20% environ. Un modèle HMO, où vous consultez un cabinet de groupe désigné, fait économiser environ 15-25%. Un modèle Telmed, où vous appelez une hotline médicale avant toute consultation, fait économiser environ 15-20% (fourchettes observées sur le marché, indicatives).
Dans tous ces modèles, le catalogue légal de prestations reste inchangé : vous recevez les mêmes traitements, les mêmes médicaments et la même couverture hospitalière. Ce que vous abandonnez, c'est la liberté d'entrer directement chez n'importe quel spécialiste - et en cas d'urgence, ainsi qu'en général pour la gynécologie et l'ophtalmologie, même cette restriction ne s'applique pas.
Pour la plupart des nouveaux arrivants, un modèle médecin de famille ou Telmed est l'économie la moins contraignante qui soit. Combiné à une franchise bien choisie, il enlève régulièrement CHF 100 par mois à une prime d'adulte. Voyez comment fonctionnent l'assurance de base et ses modèles.
Changer et économiser
Comme les prestations de base sont identiques de par la loi, changer d'assureur est un pur arbitrage de prix - et la date qui compte est le 30 novembre.
Votre résiliation doit parvenir à l'assureur au plus tard le 30 novembre pour un changement effectif au 1er janvier. « Parvenir », pas « être postée » - envoyez-la tôt et gardez une preuve. Il existe aussi une voie en cours d'année : si vous êtes au modèle standard avec la franchise de CHF 300, vous pouvez résilier jusqu'à fin mars pour un changement au 30 juin (ch.ch).
Aucun assureur ne peut vous refuser l'assurance de base, et aucun ne peut vous poser de questions de santé pour celle-ci : changer ne comporte donc aucun risque. Ne résiliez jamais l'ancienne police avant que le nouvel assureur ait confirmé l'admission par écrit, et jamais avec des primes impayées - les primes en souffrance bloquent le changement.
Un avantage que les expatriés manquent régulièrement : environ 27% des résidents reçoivent une réduction cantonale des primes, d'une valeur moyenne d'environ CHF 2'080 par an (statistiques OFSP, indicatives). Le droit dépend du revenu et est réglé par canton - et dans plusieurs cantons, il faut en faire la demande plutôt que d'être évalué d'office. Vérifiez le vôtre - les familles à revenu unique y ont souvent droit sans le savoir.
Faites le calcul avec notre comparaison des primes et suivez les étapes de changer de caisse.
Assurance complémentaire (LCA)
Les couvertures complémentaires sont facultatives, relèvent du droit privé des contrats et suivent des règles complètement différentes de l'assurance de base.
Les compléments typiques sont la chambre semi-privée ou privée à l'hôpital avec libre choix du médecin, les soins dentaires, lunettes et lentilles de contact, la médecine complémentaire, ainsi que la couverture mondiale voyage ou urgence. Ce sont les domaines que le catalogue légal n'inclut pas ou ne couvre que partiellement.
La différence décisive : contrairement à l'assurance de base, les assureurs complémentaires peuvent poser des questions de santé, exclure des affections préexistantes ou vous refuser purement et simplement (OFSP). Les demandes passent par une évaluation du risque. Le timing devient donc un vrai facteur - déposez la demande tant que vous êtes jeune et en bonne santé, car la même demande après un diagnostic peut revenir avec des exclusions ou un refus.
Gardez la couverture de base et la complémentaire contractuellement séparables, idéalement chez des assureurs différents ou au moins comme contrats indépendants. Sinon, la police complémentaire devient une ancre émotionnelle qui vous empêche de changer librement d'assurance de base - et c'est précisément là que se trouvent les économies annuelles. Notre guide des assurances complémentaires montre quels compléments valent leur prime.
Ce qui change
La plus grande réforme structurelle depuis des décennies a déjà été votée - et elle commence à produire ses effets en 2028.
En novembre 2024, le peuple suisse a accepté EFAS, le financement uniforme des prestations de santé. Dès le 1er janvier 2028, les soins ambulatoires et stationnaires seront financés selon la même clé, les cantons contribuant à hauteur d'au moins 26.9% ; les soins de longue durée suivront en 2032 (CDS). L'objectif est de supprimer l'incitation financière qui favorise aujourd'hui les traitements stationnaires coûteux par rapport aux soins ambulatoires moins chers.
À côté, il y a la réforme de la franchise minimale décrite plus haut - CHF 400 avec indexation automatique, encore en consultation en mars 2026, enfants exemptés. Aucune des deux réformes ne change ce que vous devez faire cette année, mais toutes deux confirment la direction : davantage de participation aux coûts du côté des assurés et une pression continue sur les primes.
La leçon pratique n'a pas changé en vingt ans. Les prestations de base sont identiques : comparez donc chaque automne, choisissez la franchise et le modèle qui correspondent à votre usage réel, vérifiez si vous avez droit à une réduction de primes et souscrivez les complémentaires tant que vous êtes en bonne santé. Les règles bougent sans cesse ; la discipline, non.
Questions fréquentes sur l'assurance maladie suisse
L'assurance maladie est-elle obligatoire en Suisse ?
Combien coûte l'assurance maladie suisse en 2026 ?
Quel canton a les primes les moins chères ?
Quelle franchise choisir ?
Quand puis-je changer d'assureur ?
Une assurance complémentaire en vaut-elle la peine ?
Sources
- OFSP - annonce des primes d'assurance maladie 2026
- priminfo.admin.ch - base de données officielle des primes
- OFSP - participation aux coûts pour les personnes résidant en Suisse
- OFSP - FAQ sur la conclusion de l'assurance (2026)
- ch.ch - changer et résilier son assurance maladie
- Conseil fédéral - consultation sur la franchise minimale
- CDS - financement uniforme des prestations de santé (EFAS)
- OFSP - assurances complémentaires
Les chiffres marqués comme indicatifs sont des estimations et ne constituent pas un conseil formel en assurance ou en fiscalité.
Envie de faire vérifier la prime de votre ménage ?
30 minutes avec un conseiller indépendant Hello Expats - sans engagement, sans frais.